

Bank Kalbar Catat Kredit Rp18,09 Triliun, Laba Tembus Rp397,55 Miliar

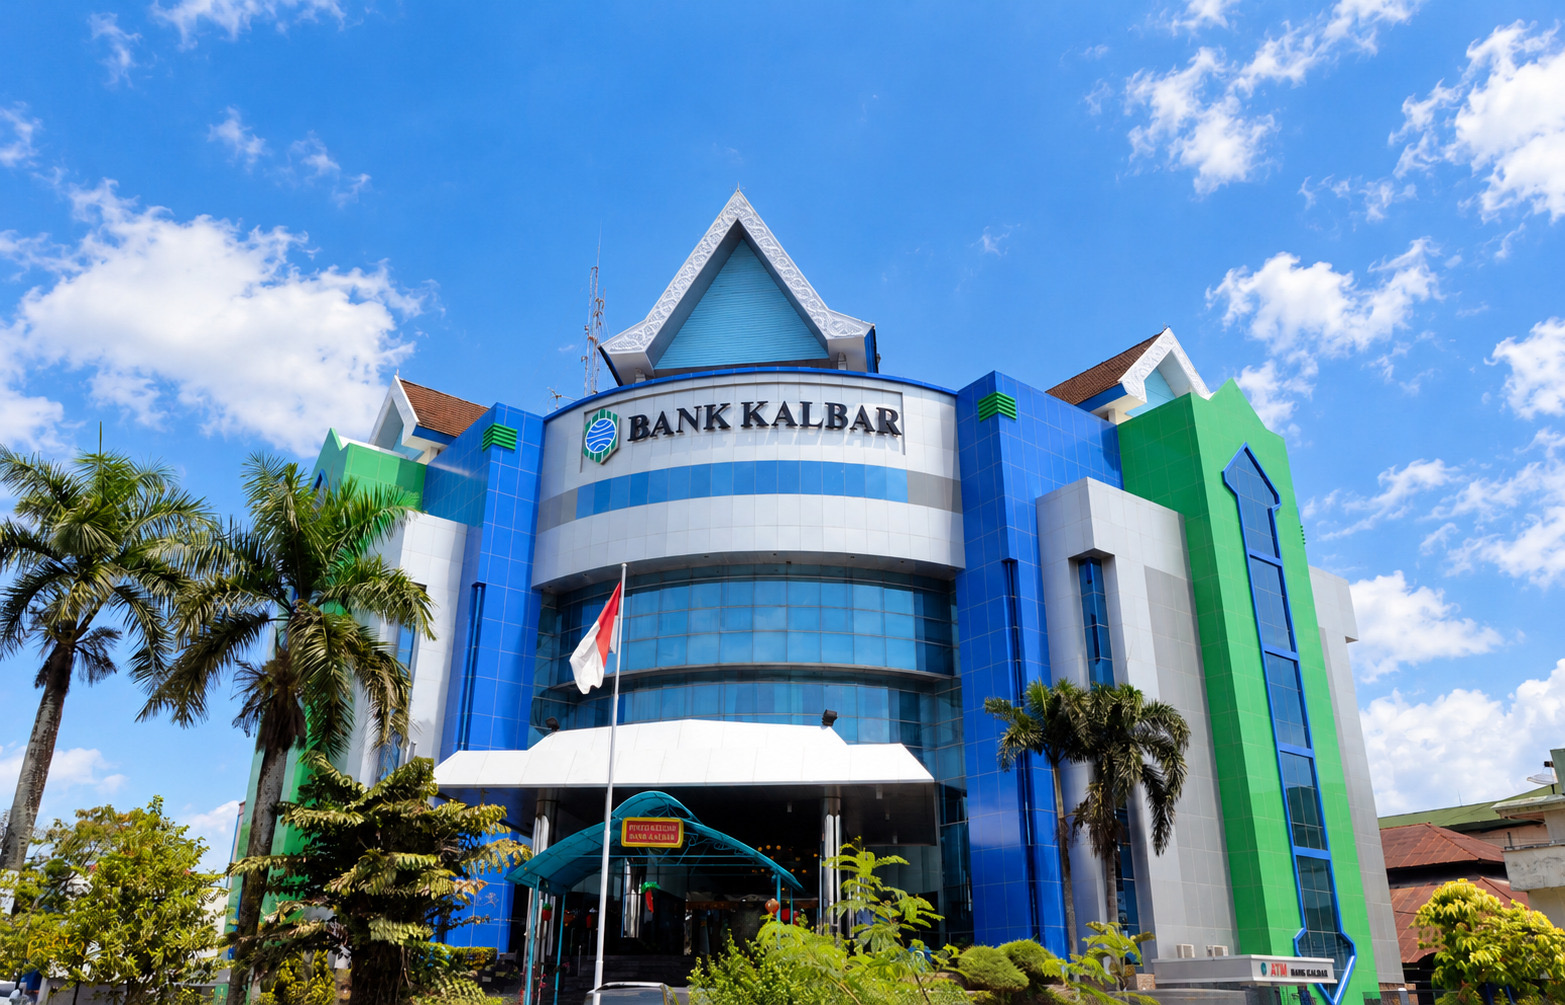
PONTIANAK – Bank Kalbar mencatatkan kinerja positif hingga September 2026 dengan pertumbuhan kredit dan pembiayaan mencapai Rp18,09 triliun serta laba sebesar Rp397,55 miliar. Di tengah persaingan industri perbankan, bank pembangunan daerah ini juga memperkuat struktur pendanaan melalui peningkatan dana murah atau Current Account Saving Account (CASA).
Direktur Utama Bank Kalbar, Rokidi, mengatakan penguatan fundamental bisnis menjadi fokus perusahaan untuk menjaga pertumbuhan yang sehat, meningkatkan efisiensi, dan mempertahankan daya saing secara berkelanjutan.
Menurutnya, ekspansi kredit perlu diimbangi dengan pengelolaan kualitas aset dan struktur pendanaan yang efisien agar kinerja perusahaan tetap terjaga dalam jangka panjang.
“Pertumbuhan bisnis harus berjalan seiring dengan kualitas aset dan efisiensi pendanaan. Karena itu, Bank Kalbar tidak hanya berfokus pada peningkatan penyaluran kredit, tetapi juga memperkuat struktur dana dan menjaga prinsip kehati-hatian agar kinerja dapat terus tumbuh secara berkelanjutan,” demikian pesan yang disampaikan dalam naskah terkait strategi perusahaan.
Hingga September 2026, total kredit dan pembiayaan Bank Kalbar mencapai Rp18,09 triliun. Angka tersebut meningkat 4,99 persen secara tahunan atau year-on-year (YoY), dibandingkan Rp17,23 triliun pada September 2025.
Pertumbuhan ini menunjukkan peran Bank Kalbar dalam menyalurkan pembiayaan bagi masyarakat sekaligus mendukung aktivitas ekonomi di Kalimantan Barat.
Penyaluran kredit yang terus berkembang menjadi salah satu penopang bisnis perbankan. Namun, pertumbuhan tersebut tetap perlu diiringi dengan seleksi pembiayaan yang cermat agar risiko dapat dikelola secara terukur.
Dari sisi profitabilitas, Bank Kalbar membukukan laba sebesar Rp397,55 miliar hingga September 2026. Capaian tersebut meningkat 2,82 persen dibandingkan periode yang sama tahun sebelumnya.
Peningkatan laba ini menjadi salah satu indikator perkembangan kinerja usaha Bank Kalbar di tengah dinamika industri perbankan dan persaingan dalam menghimpun dana maupun menyalurkan kredit.
Perusahaan juga terus mendorong efisiensi operasional dan memperkuat pengelolaan bisnis agar pertumbuhan pendapatan dapat berjalan seiring dengan pengendalian biaya dan risiko.
Selain mendorong pertumbuhan kredit dan laba, Bank Kalbar memprioritaskan penguatan Current Account Saving Account (CASA), yakni dana pihak ketiga yang bersumber dari giro dan tabungan.
Hingga September 2026, rasio CASA Bank Kalbar tercatat sebesar 70,16 persen. Penguatan indikator ini menjadi bagian dari strategi perusahaan untuk membangun struktur pendanaan yang lebih efisien dan kompetitif.
Dana giro dan tabungan berperan penting dalam mendukung efisiensi biaya dana. Dengan komposisi pendanaan yang semakin kuat, bank memiliki peluang lebih besar untuk mengelola likuiditas dan mendukung ekspansi bisnis secara terukur.
Rokidi mengatakan penguatan CASA akan terus menjadi salah satu prioritas Bank Kalbar dalam meningkatkan daya saing dan memperkuat kontribusi perusahaan terhadap perekonomian daerah.
“Penguatan CASA menjadi salah satu prioritas kami. Kami ingin membangun struktur pendanaan yang semakin sehat dan efisien, sehingga Bank Kalbar dapat terus meningkatkan daya saing dan memberikan kontribusi yang lebih besar bagi perekonomian daerah,” ujarnya.
Di tengah pertumbuhan bisnis, Bank Kalbar tetap menempatkan kualitas kredit sebagai bagian penting dari pengelolaan risiko.
Pada September 2026, rasio Non-Performing Loan (NPL) Net tercatat sebesar 0,86 persen, sedangkan NPL Gross berada di level 2,35 persen.
Kedua indikator tersebut menjadi bagian dari pemantauan kualitas aset untuk memastikan penyaluran kredit berlangsung secara terukur dan sesuai dengan prinsip kehati-hatian perbankan.
Pengelolaan risiko yang konsisten diperlukan agar ekspansi pembiayaan tidak hanya mendorong pertumbuhan bisnis dalam jangka pendek, tetapi juga menjaga ketahanan perusahaan dalam menghadapi perubahan kondisi ekonomi.
Rokidi menegaskan bahwa keberhasilan perbankan tidak hanya ditentukan oleh pertumbuhan angka bisnis, tetapi juga oleh kemampuan menjaga kepercayaan masyarakat, mengelola risiko, dan menyediakan layanan keuangan sesuai kebutuhan daerah.
Dengan capaian hingga Triwulan III 2026, Bank Kalbar melanjutkan strategi penguatan bisnis melalui pertumbuhan kredit dan pembiayaan, peningkatan laba, penguatan dana murah, serta pengendalian kualitas aset.
Upaya tersebut menjadi bagian dari komitmen Bank Kalbar untuk memperkuat perannya sebagai bank pembangunan daerah dan mendukung pertumbuhan ekonomi Kalimantan Barat secara berkelanjutan.

Tinggalkan Balasan